

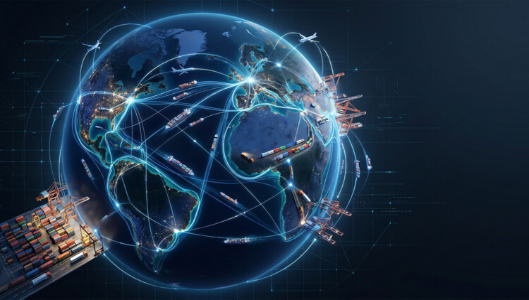
Datakeskukset, puolijohteet sekä energia- ja jäähdytystekniikka: tekoälyn maailmanlaajuinen voimakas kasvu synnyttää uusia tarpeita ja muuttaa kansainvälisiä kauppavirtoja.
Samalla kuljetus- ja logistiikka-alalle avautuu uusia liiketoimintamahdollisuuksia.
Tekoäly (AI) muuttaa liiketoimintamalleja ja työprosesseja. Tämä on nykyään jo lähes kaikkien tiedossa. Tekoäly järjestää kuitenkin uudelleen myös maailmantaloutta. Aiemmissa globalisaation vaiheissa kehitystä ohjasivat ennen kaikkea alhaiset tuotantokustannukset ja tehokkaat toimitusketjut. Nykyisin kilpailukykyä ja taloudellista vaikutusvaltaa määrittävät yhä enemmän laskentateho, puolijohteet, datavirrat ja digitaalinen infrastruktuuri. Tekoälystä on siten muodostumassa ratkaiseva tekijä maailmankaupan tulevaisuudelle.
Voimakas siirtymä Aasiaan
Muutos näkyy erityisen selvästi kansainvälisissä kauppavirroissa. Tekoälyyn liittyvien tuotteiden, kuten näytönohjainten, muistisirujen, valokuitukaapeleiden, IT-palvelimien ja sähkökytkimien, maailmankaupan arvo on kasvanut kymmenessä vuodessa noin biljoonasta Yhdysvaltain dollarista 3,8 biljoonaan dollariin.
Nykyisin tekoälyyn liittyvien tuotteiden ja infrastruktuurin osuus koko maailman tavarakaupasta on noin 15 prosenttia. Kasvua vauhdittaa erityisesti puolijohteiden, muistijärjestelmien, verkkoteknologian, sähkön varastointiratkaisujen ja niihin liittyvien komponenttien lisääntyvä kysyntä.
Maailmankaupan uusi maantieteellinen jakauma osoittaa painopisteen siirtyvän selvästi Aasiaan. Alueen osuus tekoälyyn liittyvien tuotteiden maailmanlaajuisesta viennistä on jo 65 prosenttia.
Kiina on suurin viejä 18 prosentin osuudella. Seuraavina tulevat Taiwan 12 prosentin ja Hongkong 11 prosentin osuuksilla. Myös Etelä-Korea, Singapore, Malesia ja Japani ovat tekoälyn arvoketjun keskeisiä toimijoita.
Näiden toimitusketjujen ympärille muodostuu kokonaan uusia kauppayhteyksiä. Taiwan hallitsee kehittyneimpien mikrosirujen tuotantoa, kun taas Etelä-Korea on johtavassa asemassa tekoälysovelluksissa käytettävien tehokkaiden muistisirujen markkinoilla.
Malesian, Thaimaan, Vietnamin ja Meksikon kaltaisten maiden merkitys kasvaa lopputuotteiden kokoonpanon, paketoinnin ja testauksen sijaintipaikkoina ennen niiden vientiä länsimarkkinoille.
Näin yhä suurempi osa maailmanlaajuisesta arvonlisäyksestä siirtyy Aasiaan. Kehitys hyödyttää erityisesti Taiwanin, Etelä-Korean ja Kiinan kaltaisia suuria toimijoita sekä uusia tuotantokeskuksia, kuten Malesiaa, Vietnamia ja Singaporea. Myös Intia valmistautuu vahvistamaan asemaansa tällä alalla.
Samaan aikaan maailmanlaajuinen tekoälytuotanto pysyy keskittyneenä muutamiin strategisesti tärkeisiin solmukohtiin, jotka myös hallitsevat tuotantoa.
Uusia riippuvuuksia syntyy erityisesti kehittyneiden puolijohteiden, kuten grafiikkasuorittimien ja suuren muistikaistanleveyden teknologioiden, sekä erikoistuneiden tuotantolaitteiden kohdalla. Ilman näitä laitteita nykyaikaisten tekoälysirujen valmistaminen ei olisi mahdollista.
Riippuvuus harvoista toimittajista lisää toimitusketjujen haavoittuvuutta myös geopoliittisten jännitteiden vaikutuksille.
Ketkä kuuluvat voittajiin?
Tekoälytalouden suurimpia hyötyjiä ovat maat, jotka hallitsevat digitaalisen arvoketjun avainalueita tai pystyvät välttämään liiallisen riippuvuuden kriittisistä teknologioista, joiden saatavuus muodostaa pullonkaulan.
Yhdysvallat hallitsee erityisesti tekoälyn arvoketjun palvelupainotteisia osa-alueita. Näihin kuuluvat tekoälymallit, pilvipalvelualustat, palvelininfrastruktuuri ja ohjelmistoratkaisut.
Yhdysvalloissa on yli 5 400 datakeskusta, ja maan osuus maailman datakeskuskapasiteetista on noin 45 prosenttia. Lisäksi yli puolet maailmanlaajuisesti suunnitellusta tekoälyyn erikoistuneesta datakeskuskapasiteetista sijoittuu Yhdysvaltoihin.
Yhdysvaltojen tärkeimpiin strategisiin vahvuuksiin kuuluvat myös suuret pilvipalveluyritykset eli hyperskaalaajat. Ne rahoittavat ja ylläpitävät huomattavaa osaa laajan laskentainfrastruktuurin rakentamisesta ja tarjoamisesta.
Nämä yritykset hallitsevat suuria osia maailman pilvipalvelumarkkinoista sekä Yhdysvaltojen ja Euroopan digitaalisesta infrastruktuurista. Lisäksi ne tarjoavat lukuisia johtavia tekoälysovelluksia.
Laitteistojen osalta Taiwan ja Etelä-Korea muodostavat maailmanlaajuisen tekoälyn arvoketjun kriittisimmät solmukohdat. Niiden vahva asema kehittyneimpien puolijohteiden ja muistisirujen valmistuksessa tekee niistä välttämättömiä kumppaneita kansainväliselle tekoälyteollisuudelle.
Kehityksestä hyötyvät myös vientivetoiset ja teknologisesti avoimet taloudet, kuten Singapore ja Hongkong sekä Euroopassa Alankomaat ja Saksa. Kansainväliseen kauppaan osallistuminen nopeuttaa tekoälyn leviämistä ja hyödyntämistä.
Sen sijaan paineeseen joutuvat alueet, jotka kyllä käyttävät tekoälyä mutta eivät osallistu riittävästi sen arvonmuodostukseen.
Riski on kaksijakoinen. Ensinnäkin nämä alueet voivat tulla riippuvaisiksi ulkomaisista toimittajista oman tekoälyinfrastruktuurinsa rakentamiseen tarvittavien keskeisten komponenttien osalta.
Toiseksi riippuvuus voi koskea itse teknologian käyttöönottoa ja hyödyntämistä, jos ratkaisut tulevat pääasiassa ulkopuolisilta toimijoilta.
Uusia vallan keskittymiä syntyy
Tekoäly siirtää valtaa yhä enemmän ohjelmistoista ja IT-palveluista fyysiseen infrastruktuuriin.
Myös vesivaroilla on merkitystä, sillä jäähdytys on ratkaisevan tärkeää tasavirtajärjestelmien keskeytymättömän ja jatkuvan toiminnan varmistamiseksi.
Ilmastonmuutos saattaa tulevina vuosina muodostua kehityksen esteeksi erityisesti Euroopan kaltaisilla manneralueilla, joilla lämpötilat nousevat muuta maailmaa nopeammin.
Maailmanlaajuisessa kilpailussa ratkaisevaksi tekijäksi nousee tulevaisuudessa ennen kaikkea kyky rakentaa ja ylläpitää tehokkaita datakeskuksia, joissa on runsaasti laskentakapasiteettia.
Suuriakaan investointeja ei kuitenkaan voida muuttaa toimivaksi infrastruktuuriksi ilman kriittisiä tuotantopanoksia. Näihin kuuluvat erityisesti kehittyneet puolijohteet, valokuituteknologiat ja sähköiset kytkinlaitteistot.
Keskeiseksi haasteeksi muodostuu siksi näiden avainkomponenttien saatavuuden pullonkaulojen poistaminen ja toimitusketjujen hallinnan vahvistaminen.
Samalla monien avoimien ja suljettujen tekoälymallien suorituskyky lähestyy toisiaan, mikä tekee niistä entistä helpommin toisiaan korvaavia.
Grafiikkasuorittimien (GPU) ja suuren muistikaistanleveyden teknologioiden (HBM, kolmiulotteisesti pinotut DRAM-muistit, toim. huom.) kohdalla vaihtoehtoja on sen sijaan edelleen vähän, koska niiden toimitusketjut ovat voimakkaasti keskittyneitä.
Tästä syntyy uusia riippuvuuksia. Monet yritykset ovat jo nyt riippuvaisia muutamista elektroniikan ja sähkötekniikan avainkomponenttien toimittajista, joista valtaosa sijaitsee Aasiassa.
Eurooppa on riippuvainen paitsi aasialaisista laitteisto- ja puolijohdetoimitusketjuista myös aiemmin mainituista yhdysvaltalaisista suurista pilvipalveluyrityksistä. Tämä tekee Euroopasta kahdella tavalla haavoittuvan.
Euroopan kriittinen asema
Euroopan asema on erityisen kriittinen. Sen käytössä oleva datakeskuskapasiteetti on noin neljäsosa Yhdysvaltojen vastaavasta kapasiteetista.
Samalla yhdysvaltalaiset suuret pilvipalveluyritykset hallitsevat jo huomattavaa osaa Euroopan pilvipalvelu- ja datakeskusmarkkinoista. Niiden vaikutusvallan arvioidaan kasvavan edelleen tulevina vuosina.
Eurooppalaisia vaihtoehtoja on olemassa, mutta niiden yhteenlaskettu markkinaosuus on vain noin 15 prosenttia Euroopan pilvipalvelumarkkinoista.
Syitä tähän ovat yritysten pienempi koko, suppeampi ratkaisutarjonta ja heikompi tunnettuus.
Samalla kasvaa digitaaliseen itsemääräämisoikeuteen liittyvä riski. Euroopan digitaalinen arvonmuodostus perustuu yhä enemmän ulkomaisiin teknologioihin, ja geopoliittiset konfliktit tai yritysten väliset kiistat voisivat häiritä sitä merkittävästi.
Myös Saksa kohtaa saman haasteen. Monilla saksalaisyrityksillä on vahvaa teollista osaamista, mutta ne ovat toistaiseksi vain rajallisesti mukana tekoälytalouden nopeimmin kasvavilla infrastruktuurin osa-alueilla.
Tilannetta vaikeuttavat lisäksi pitkät lupamenettelyt, korkeat investointikustannukset ja riskipääoman rajallinen saatavuus.
Nämä tekijät hidastavat oman tuotantokapasiteetin rakentamista esimerkiksi kehittyneimpien puolijohteiden, energianvarastointiratkaisujen sekä tekoälyä hyödyntävien laitteistojen, kuten esineiden internetin (IoT) järjestelmien ja humanoidirobotiikan, aloilla.
Kehitys tarjoaa kuitenkin huomattavia mahdollisuuksia.
Euroopan vahvuuksia ovat erityisesti teolliset sovellukset, automaatio, koneenrakennus ja erikoistuneet yritysten väliset B2B-ratkaisut.
Näillä aloilla yritykset voivat hyödyntää tekoälyä kohdennetusti tuottavuuden, innovaatioiden ja kilpailukyvyn parantamiseksi.
Euroopalla on myös erittäin vahva asema sellaisten erikoiskoneiden valmistuksessa, jotka mahdollistavat nykyaikaisten mikrosirujen tuotannon.
Yrityksille tekoälystä tulee yhä enemmän strateginen kysymys, joka liittyy toiminnan sijaintiin ja toimitusketjuihin.
Menestyjiä ovat yritykset, jotka analysoivat teknologiset riippuvuutensa ajoissa, monipuolistavat toimitusketjujaan ja kehittävät omaa digitaalista osaamistaan.
Samalla datan, laskentatehon ja tekoälysovellusten saatavuuden merkitys kasvaa.
Yritysten ei pitäisi ainoastaan ostaa tekoälyratkaisuja ulkopuolelta, vaan myös kehittää omia sovelluksiaan ja hyödyntää tietovarantojaan suunnitelmallisesti kilpailuetuna.
Yhtä tärkeää on vahva riskienhallintastrategia, jonka avulla voidaan varautua geopoliittisiin jännitteisiin, vientivalvontaan ja toimitusketjujen häiriöihin.
Kasvumahdollisuuksia logistiikalle
Tekoälyn aiheuttama maailmankaupan uudelleenjärjestäytyminen avaa huomattavia kasvumahdollisuuksia huolinta- ja logistiikkayrityksille.
Datakeskusten rakentaminen sekä puolijohteiden, palvelimien ja verkkoteknologian kasvava kysyntä synnyttävät uusia kuljetustarpeita ja kauppareittejä.
Samalla yksittäisten tuotantovaiheiden siirtyminen uusiin sijaintipaikkoihin luo lisää tavaravirtoja.
Myös riskit kuitenkin kasvavat. Koska tekoälyn arvonmuodostus keskittyy muutamille avainalueille, geopoliittiset konfliktit, vientirajoitukset tai kriittisten kuljetusreittien häiriöt voivat vaikuttaa merkittävästi tuotteiden saatavuuteen ja hintoihin.
Logistiikkayrityksille häiriönsietokyvystä, läpinäkyvyydestä ja joustavista toimitusketjuista tulee siksi ratkaisevia kilpailutekijöitä.
Tekoälytaloudesta hyötyminen
Tekoäly muuttaa siis maailmankaupan rakenteita monella tavalla perustavanlaatuisesti.
Taloudellinen valta siirtyy yhä enemmän niille maille ja yrityksille, jotka hallitsevat fyysistä infrastruktuuria, laskentatehoa ja avainteknologioita ja pystyvät siten hyödyntämään tekoälyn mahdollisuuksia.
Euroopalle ja Saksalle kehitys on sekä varoitus että mahdollisuus.
Ne, jotka investoivat nyt teknologiaan, häiriönsietokykyyn ja omaan arvonmuodostukseen, voivat hyötyä uudesta tekoälytaloudesta.
Ne, jotka jäävät odottamaan, ovat vaarassa menettää vaikutusvaltaansa yhä digitalisoituvassa maailmantaloudessa.
(VerkehrsRundschau)