

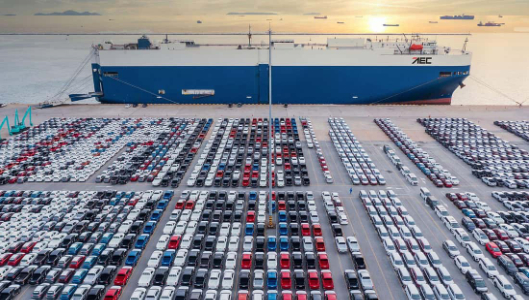
Kiina on maailman johtava sähköautojen akkujen valmistaja, mutta maan nopeasti kasvavan autoviennin taustalla ei ole pelkästään akkuteknologian kilpailukyky. Kiinan kotimarkkinoiden ylikapasiteetti ja heikentynyt kysyntä lisäävät valmistajien tarvetta viedä autoja ulkomaille.
Kiinan 12. viisivuotissuunnitelmassa vuosille 2011–2015 niin sanottujen New Energy Vehicle (NEV) -ajoneuvojen valmistus määriteltiin strategisesti tärkeäksi teollisuudenalaksi. Laajojen valtiollisten investointien seurauksena maahan syntyi akkuteollisuuden tuotantoketju, joka ulottuu muun muassa katodimateriaalien valmistukseen.
Nykyisin arviolta 75–80 prosenttia sähköautoissa käytettävistä akkukennoista valmistetaan Kiinassa.
Kiinan tavoitteena on vahvistaa asemaansa myös autonvalmistuksessa. Maan viisivuotissuunnitelmassa tavoitteeksi on asetettu useiden kiinalaisten autonvalmistajien nouseminen maailman kymmenen suurimman valmistajan joukkoon.
Kiinalaisvalmistajilla merkittävä kustannusetu
Kiinalaiset autonvalmistajat ovat kehittäneet osaamistaan muun muassa eurooppalaisten valmistajien kanssa perustetuissa yhteisyrityksissä. Samalla niiden tuotantokustannukset ovat eurooppalaisia kilpailijoita alemmat.
Berylls by AlixPartnersin mukaan Kiinassa valmistetun kiinalaisen sähköauton tuotantokustannukset ovat keskimäärin noin 20 200 dollaria. Euroopassa valmistetun eurooppalaisen sähköauton vastaava kustannus on noin 31 000 dollaria.
Eroa on siten noin 10 800 dollaria autoa kohden.
– Tällä kustannusedulla voidaan kattaa jopa 35 prosentin tulli ja tehdä silti voittoa, Berylls by AlixPartnersin toimitusjohtaja Alexander Timmer arvioi.
Erityisesti kiinalaiset valtion omistamat autonvalmistajat hyötyvät lisäksi edullisen rahoituksen saatavuudesta.
Rahoitus ylläpitää tuotantokapasiteettia
Yhdysvaltalaisen tutkimus- ja analyysiyhtiö Rhodiumin tutkimuksen mukaan poliittisesti ohjatut pankit ovat tarjonneet kiinalaisille auto- ja akkuyrityksille runsaasti lainoja markkinakorkoja edullisemmin.
Rahoitus on mahdollistanut tuotannon jatkamisen ja hintojen alentamisen tilanteessa, jossa tuotantokapasiteettia on enemmän kuin kotimarkkinoilla tarvitaan. Samalla valmistajien kannattavuus ja tuotannon tehokkuus voivat heikentyä.
Timmerin mukaan kiinalaisvalmistajien noin 35 prosentin kustannusetu perustuu kuitenkin ensisijaisesti ajoneuvojen suunnitteluun ja valmistukseen eikä rahoituskustannuksiin.
– Lähes puolet Kiinan ajoneuvoviennistä tulee valtion omistamista konserneista. Samalla Kiinan kotimarkkinoille tulee edelleen enemmän uusia sähköautomerkkejä kuin niitä poistuu, vaikka hinnat laskevat. Tätä on vaikea kuvitella ilman jatkuvaa ulkopuolista rahoitusta, Timmer sanoo.
Beryllsin mukaan Kiinassa toimii tällä hetkellä 143 sähköautomerkkiä. Niistä 46 myy alle 1 000 autoa vuodessa ja vain 29 yli 100 000 autoa.
Center of Automotive Researchin (CAR) johtajan Beatrix Keimin mukaan ylitarjontaan yhdistyy Kiinan vaikea taloustilanne. Kuluttajien luottamus on heikkoa, ja maan kiinteistösektorin ongelmat ovat jatkuneet valtion elvytystoimista huolimatta.
Sähköautot eivät kasvata kokonaismarkkinaa
Sähköautojen yleistyminen ei itsessään kasvata Kiinan automarkkinoita, sillä ne korvaavat samalla polttomoottoriautoja.
Beryllsin mukaan henkilöautojen hintaindeksi on laskenut Kiinassa lähes 20 prosenttia vuoden 2023 alusta lähtien. Valmistajien välillä käydään voimakasta hintakilpailua.
Berylls arvioi Kiinan vuotuiseksi autotuotantokapasiteetiksi noin 40 miljoonaa ajoneuvoa. Vuoden 2026 kotimaisen kysynnän ennustetaan kuitenkin jäävän 24,6 miljoonaan autoon, mikä olisi kymmenen prosenttia vähemmän kuin vuonna 2025.
Vuoden 2026 kahdeksan ensimmäisen kuukauden aikana kysyntä oli lähteen mukaan noin 20 prosenttia edellisvuotta pienempää.
Näiden lukujen perusteella Kiinan laskennallinen ylikapasiteetti olisi vähintään 15 miljoonaa autoa vuodessa.
– Kiinan kotimarkkinat ovat tällä hetkellä liian pienet olemassa olevan tuotantokapasiteetin täysimääräiseen hyödyntämiseen. Tämän vuoksi vientipaine kasvaa voimakkaasti, ja Euroopasta tulee yhä tärkeämpi markkina kiinalaiselle ylikapasiteetille, Timmer arvioi.
Kiinalaisautojen määrä kasvaa Euroopassa
Berylls arvioi, että Eurooppaan, Venäjä mukaan lukien, tuodaan vuonna 2026 noin 2,3 miljoonaa kiinalaista ajoneuvoa. Määrä olisi 25 prosenttia suurempi kuin vuonna 2025.
Kiinalaisajoneuvojen markkinaosuuden arvioidaan olevan Euroopassa noin 12 prosenttia vuonna 2026 ja kasvavan 16–17 prosenttiin vuoteen 2030 mennessä.
Saksassa kasvu on ollut erityisen nopeaa. Beryllsin mukaan kiinalaisajoneuvojen määrä kasvoi siellä vuosina 2020–2025 keskimäärin 164 prosenttia vuodessa. Vuosille 2026–2030 yhtiö ennustaa keskimäärin 17 prosentin vuosittaista kasvua.
Samalla Euroopan automarkkinat ovat pienentyneet. Vuonna 2019 markkinoiden koko oli 20,8 miljoonaa ajoneuvoa, kun se on nyt noin 18,7 miljoonaa. Berylls arvioi Euroopan oman tuotannon ylikapasiteetiksi noin 2,5 miljoonaa autoa.
Eurooppalaisvalmistajien asema Kiinassa heikkenee
Samaan aikaan eurooppalaiset ja erityisesti saksalaiset autonvalmistajat ovat menettäneet markkinaosuuttaan Kiinassa.
Ulkomaisten autonvalmistajien yhteenlaskettu markkinaosuus Kiinassa on Beryllsin mukaan laskenut vuoden 2020 noin 57 prosentista 31 prosenttiin vuonna 2026. Vuonna 2030 osuuden arvioidaan olevan noin 25 prosenttia.
Kehitys lisää tuotannon ylikapasiteettia myös eurooppalaisilla valmistajilla. Berylls arvioi ylikapasiteetin voivan nousta 5,9 miljoonaan autoon vuoteen 2030 mennessä.
Analyysin mukaan osa markkinaosuuksien menetyksestä johtuu siitä, että eurooppalaiset valmistajat ovat jääneet jälkeen sähköisten voimalinjojen sekä Kiinan markkinoilla tärkeiden digitaalisten ja elektronisten ominaisuuksien kehityksessä.
Volkswagenin, BMW:n ja Mercedes-Benzin sähköautojen osuus niiden Kiinan mallistoista on lähteen mukaan edelleen pieni. Samalla polttomoottoriautojen markkinat supistuvat sähköautomarkkinoita nopeammin.
Akkukennojen valmistuksessa kiinalaisvalmistajien teknologisen ja tuotannollisen etumatkan arvioidaan olevan yli viisi vuotta.
Ylikapasiteetti haastaa sekä Kiinan että Euroopan
Kiinan autoteollisuuden voimakas kapasiteetin kasvattaminen lisää vientipainetta tilanteessa, jossa maan kotimainen kysyntä ei riitä käyttämään olemassa olevaa tuotantokapasiteettia.
Eurooppalaisvalmistajat joutuvat samaan aikaan sopeuttamaan omaa kapasiteettiaan Euroopan automarkkinoiden supistumiseen ja Kiinan markkinaosuuksien menetykseen.
Timmerin mukaan eurooppalaisvalmistajat ovat aikaisemmin pystyneet rahoittamaan osan Euroopan vajaakäytössä olevasta tuotantokapasiteetistaan Kiinasta saaduilla voitoilla. Kiinan markkinoiden muutoksen myötä tämä mahdollisuus on heikentynyt, mikä lisää tarvetta sopeuttaa myös Euroopan tuotantorakennetta.